Op 14 september 2026 heeft het ANBI-loket een praktische handreiking uitgebracht voor steunverlening dóór ANBI's. De handreiking geeft praktische handvatten, in het bijzonder om het geloofwaardig te maken wanneer projectsteun en algemene steun aan een niet-ANBI, gericht is op het algemeen nut. Wilbert van Vliet en Remco Keij, beide werkzaam in de ANBI-praktijk van HVK Stevens, duiden de ontwikkelingen.

De praktische handreiking is positief, na een jarenlange periode van discussies met de Belastingdienst. Dat ging zelfs zover dat structurele steun aan een buitenlandse hulporganisaties onder vuur kwam te liggen. Bij de rechter moesten wij (HVK Stevens, red.) hier namens een cliënt over procederen en dat leidde terecht tot winst voor cliënt. De Belastingdienst trok het hoger beroep eerder dit jaar in, wat definitief leidde tot een succes voor onze cliënt: deze kreeg zijn ANBI-status terug. Dit liet al zien dat de Belastingdienst zijn te strenge interpretatie van de wet langzamerhand liet varen. De nieuwe handreiking is de welkome bevestiging van een interpretatie die meer bij de wet aansluit.
Steunen van ANBI’s of niet-ANBI’s
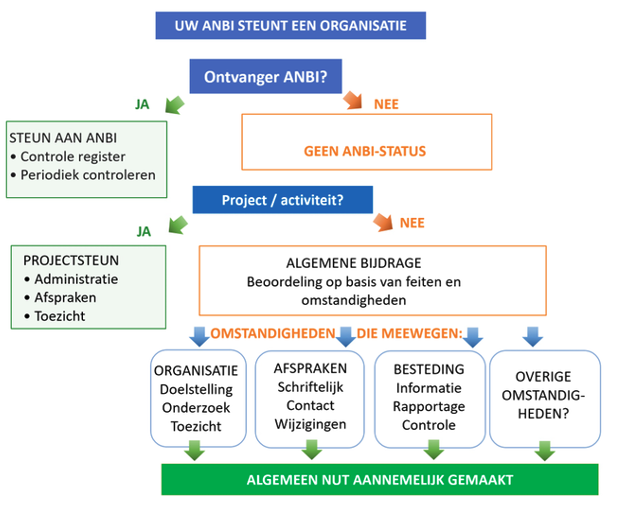
De handreiking maakt onderscheid tussen twee hoofdcategorieën: steunen van ANBI’s en steunen van niet-ANBI’s. Onder die laatste categorie vallen ook buitenlandse organisaties, of ze nu charity zijn of niet. Voor de eerste categorie gelden er minder regels dan voor de tweede. Voor beide categorieën is een stroomschema opgesteld.
Bron: ANBI loket Belastingdienst
Toelichting
Het schema kan als volgt worden toegelicht:
Steunt uw ANBI een andere ANBI?
Dan is een goede besteding in beginsel al geborgd, omdat de ontvangende organisatie zelf ook aan de ANBI-regels is gebonden en haar geld nagenoeg volledig algemeen nuttig moet besteden. Dat kan de Belastingdienst dan ook relatief eenvoudig controleren. Blijf die ANBI-status van de begunstigde wel periodiek controleren.
Verliest de ontvanger tussentijds de ANBI-status, dan valt de steun direct in de volgende categorie.
Steunt uw ANBI een organisatie zonder ANBI-status?
Dan geldt een verplichting om aannemelijk te maken dat het geld wordt besteed in lijn met jouw eigen algemeen nuttige doelstelling. Dit geldt zowel voor projectfinanciering als voor algemene bijdragen.
Steunen van niet-ANBI's: projectfinanciering
Vaak verlenen ANBI's steun voor specifiek omschreven projecten of activiteiten. Een ANBI moet dan zelf kunnen laten zien dat de gesteunde organisatie de gelden besteedt volgens haar eigen algemeen nuttige doelstelling (de doelstelling van de ANBI):
- aan de hand van een projectadministratie; of
- doordat de ANBI kan laten zien dat er vooraf afspraken zijn gemaakt over de besteding van haar bijdrage en er op toeziet dat het geld daarvoor ook daadwerkelijk wordt gebruikt (eventueel met een terugbetalingsverplichting indien de besteding niet conform de gemaakte afspraken is).
Steunen van niet-ANBI's: algemene steun
Denk hierbij aan een algemene (duurzame) bijdrage voor een ngo in het buitenland.
De bewijslast om aannemelijk te maken dat dit geld (ook) algemeen nuttig wordt besteed is dan zwaarder. De Belastingdienst geeft diverse handvatten om dit te doen, aan de hand van drie hoofdonderwerpen met bijbehorende subvragen:
A. De organisatie die je steunt
De volgende onderzoeksvragen zijn hierbij relevant:
- Sluiten haar activiteiten aan bij uw doelstelling?
- Heeft u vooraf onderzoek gedaan naar haar doelstelling, activiteiten, bestuurssamenstelling, financiële situatie en winstoogmerk?
- Staat zij onder toezicht van een onafhankelijke instantie?
Leg je bevindingen bij voorkeur schriftelijk vast.
B. De afspraken die je maakt
- Leg afspraken schriftelijk vast waarvoor de bijdrage mag of moet worden gebruikt, of waarvoor deze wel of juist niet mag worden gebruikt.
- Maak bij meerjarige steun afspraken over tussentijdse informatieverplichtingen over werkwijze en besteding.
- Spreek vooraf af wat er gebeurt bij onverwachte situaties, zoals het wijzigen of stopzetten van activiteiten of een ander gebruik van het geld. Er kan een terugbetalingsverplichting overeen worden gekomen.
C. Hoe je zicht houdt op de besteding
- Vraag periodiek financiële informatie op, zoals een jaarrekening, activiteitenverslag of voortgangsrapportage.
- Overweeg de bijdrage in termijnen te verstrekken en pas na controle van de besteding de volgende betaling te verrichten.
- Vraag bij grotere bedragen om een accountantsverklaring of een controle door een onafhankelijke deskundige.
De genoemde omstandigheden vormen geen verplichte checklist. U kunt ook op een andere manier aannemelijk maken dat het geld in lijn met uw doelstelling wordt besteed. De Belastingdienst beoordeelt steeds het geheel van feiten en omstandigheden.
Tenslotte
De handreiking is een stap naar meer duidelijkheid voor ANBI's die andere organisaties ondersteunen. Zo is het een steun in de rug voor trust-based philantropy, al blijft verantwoording nodig.
Hier en daar roept de handreiking ook enige vragen op, vooral bij de algemene steun. Vooral de subvraag over doelstelling, activiteiten, bestuurssamenstelling en financiën heeft nog een open einde: de uitkomst zou normaliter ook inhoudelijk getoetst moeten worden aan het algemeen nut-kader. In de praktijk zal daarom moeten worden teruggevallen op jurisprudentie en andere bronnen. Maar het is positief dat de checklist wordt gepresenteerd als safe harbour. Dit betekent dus kennelijk dat het wat onbevredigende blokje 'overige omstandigheden' uit het stroomschema niet relevant is, als de andere (sub)vragen (organisatie, afspraken en besteding) tot een positieve uitkomst hebben geleid.
Meer weten?
Voor nadere vragen, bijvoorbeeld over het (min of meer) vereiste onderzoek naar de gesteunde organisaties, kunt u gerust contact met ons opnemen. De Handreiking van de Belastingdienst kun je hier terugvinden.